
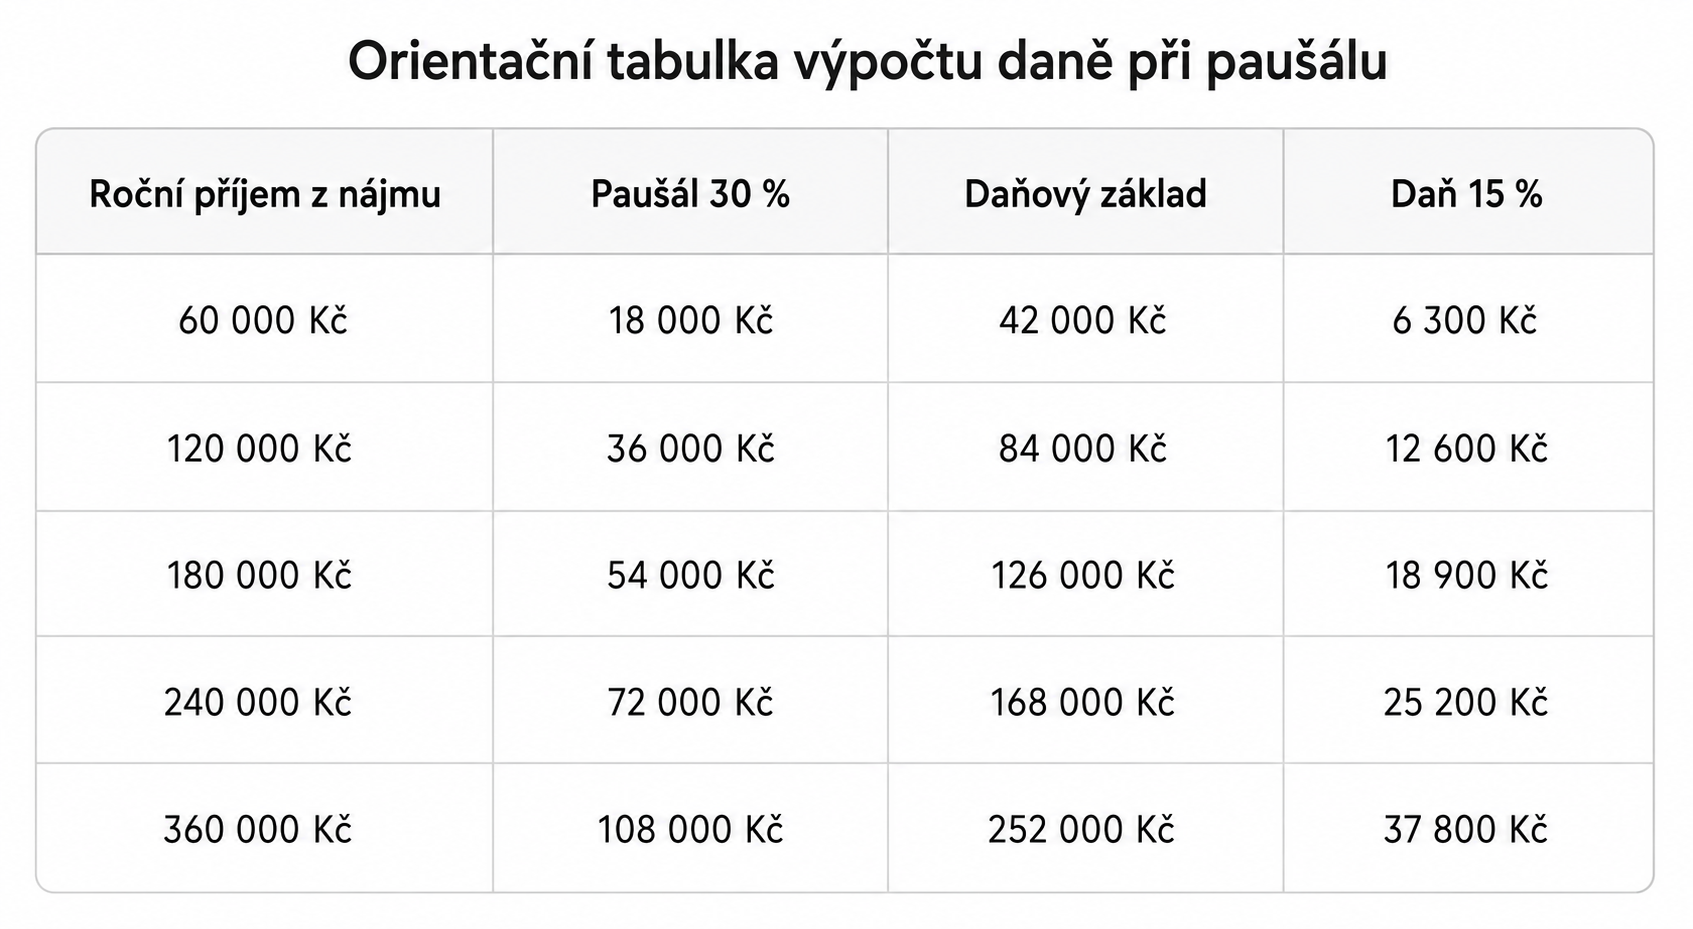
Daň z pronájmu spočítáte jednoduše: od ročního nájemného odečtete výdaje, buď paušálních 30 %, nebo skutečné náklady, a ze zbytku zaplatíte 15 %. Kdo má celkové příjmy nad hranici pro vyšší sazbu, zaplatí z části nad ní 23 %. Na dvou příkladech níž ukazujeme, kdy se vyplatí paušál a kdy skutečné výdaje.
Pokud řešíte, jestli daň vůbec platit musíte, přečtěte si nejdřív článek Kdy se neplatí daň z pronájmu.
Jak se počítá daň z pronájmu?
Daň z pronájmu = (příjmy z nájemného − výdaje) × 15 %, po odečtení slev na dani.
Daňový základ = příjmy z pronájmu − výdaje
Daň = daňový základ × 15 % − slevy na dani
Do příjmů patří jen samotné nájemné. Zálohy na energie a služby, které nájemníkovi vyúčtujete, do příjmů nepatří. Pokud se ale s nájemníkem domluvíte na paušálu za služby bez vyúčtování, počítá se do příjmů celý.
Sazba 23 % platí pro část celkového základu daně nad 36násobek průměrné mzdy, pro rok 2026 1 762 812 Kč.
Paušál, nebo skutečné výdaje?
Paušál 30 % se vyplatí, když máte s bytem nízké náklady. Skutečné výdaje se vyplatí, když můžete uplatnit odpisy nemovitosti.
| Paušální výdaje | Skutečné výdaje | |
|---|---|---|
| Kolik si odečtete | 30 % z příjmů | přesně tolik, kolik doložíte |
| Strop | 600 000 Kč ročně, tedy při nájemném nad 2 mil. Kč (Finanční správa) | bez stropu |
| Doklady | nemusíte nic dokládat | evidence a doklady, uchovat 3 roky |
| Odpisy nemovitosti | nelze | lze, často největší položka |
| Hodí se pro | zděděný nebo darovaný byt, nízké náklady | koupený investiční byt, hypotéka, opravy |
Mezi skutečné výdaje patří odpisy nemovitosti, paušál na auto 5 000 Kč měsíčně, když auto používáte jen na pronájem, a 4 000 Kč, když ho používáte i soukromě (§ 24 odst. 2 písm. zt) ZDP), údržba a opravy, daň z nemovitých věcí, pojištění, vybavení bytu, fond oprav použitý na opravy, úroky z hypotéky, provize makléři a zpracování daňového přiznání.
Pozor: když pronajímáte víc nemovitostí, musíte zvolenou metodu použít u všech stejně. Nemůžete mít u jednoho bytu paušál a u druhého skutečné výdaje.
Výpočet daně z pronájmu krok za krokem
- Sečtěte nájemné za rok, bez záloh, které vyúčtujete.
- Spočítejte daňový základ oběma způsoby. Paušál: příjmy × 0,70. Skutečné výdaje: příjmy − doložené výdaje.
- Vyberte nižší základ a vynásobte ho 15 %.
- Odečtěte slevy na dani, například slevu na poplatníka nebo na dítě.
- Výsledek uveďte v daňovém přiznání v řádném termínu.
Příklady výpočtu daně z pronájmu
Při nájemném 12 000 Kč měsíčně a nízkých nákladech vyjde paušál výhodněji. Při koupeném bytu s odpisy vyjdou výhodněji skutečné výdaje, a rozdíl může být přes 15 000 Kč ročně.
| Příklad 1: zděděný byt | Příklad 2: koupený investiční byt | |
|---|---|---|
| Nájemné měsíčně | 12 000 Kč | 15 000 Kč |
| Příjmy za rok | 144 000 Kč | 180 000 Kč |
| Skutečné výdaje | 30 000 Kč | 155 400 Kč |
| Základ při skutečných výdajích | 114 000 Kč | 24 600 Kč |
| Daň při skutečných výdajích | 17 100 Kč | 3 690 Kč |
| Základ při paušálu 30 % | 100 800 Kč | 126 000 Kč |
| Daň při paušálu | 15 120 Kč | 18 900 Kč |
| Výhodnější | paušál, o 1 980 Kč | skutečné výdaje, o 15 210 Kč |
Výpočty nezohledňují slevy na dani, které výslednou daň dál sníží.
Příklad 1: zděděný byt, paušál je výhodnější
Pan Václav letos zdědil byt po rodičích, kteří ho nepronajímali, a pronajímá ho za 12 000 Kč měsíčně. Zděděný byt odpisovat může, v prvním roce ale jen 1,4 %: z ceny bytu bez podílu na pozemku 1 500 000 Kč je to 21 000 Kč. S dalšími náklady 9 000 Kč má skutečné výdaje 30 000 Kč ročně. Paušál mu odečte 43 200 Kč, tedy víc, a ušetří 1 980 Kč. Pozor, u bytu, který dostanete darem od příbuzného (takový dar je od daně osvobozený), odpisy uplatnit nejde.
Příklad 2: investiční byt, skutečné výdaje jsou výhodnější
Paní Jana koupila v roce 2022 investiční byt za 3 000 000 Kč a pronajímá ho za 15 000 Kč měsíčně. Uplatní:
- odpis 3,4 % z ceny bytu bez podílu na pozemku, tedy z 2 850 000 Kč: 96 900 Kč (pozemek se neodpisuje, jeho cenu určí kupní smlouva nebo znalecký posudek)
- paušál na auto 12 × 4 000 Kč: 48 000 Kč
- pojištění: 8 000 Kč
- daň z nemovitých věcí: 2 500 Kč
Výdaje celkem 155 400 Kč, daň jen 3 690 Kč místo 18 900 Kč při paušálu.
Nejčastější chyby při výpočtu daně z pronájmu
- Zálohy na energie v příjmech. Když je nájemníkovi vyúčtujete, do příjmů nepatří.
- Zapomenuté odpisy. Bývají největší výdajovou položkou a nic vás nestojí.
- Různé metody u více bytů. Paušál i skutečné výdaje musí platit pro všechny pronájmy.
- Nízký základ daně před hypotékou. Banka z něj počítá váš příjem. Než podáte přiznání, poraďte se s hypotečním specialistou.
- Změna metody bez úpravy základu. Při přechodu mezi metodami se základ upravuje, řešte to s daňovým poradcem.
Do kdy podat daňové přiznání z pronájmu?
Přiznání za rok 2026 podáte v papírové podobě do 1. dubna 2027, elektronicky do 3. května 2027 a s daňovým poradcem do 1. července 2027.
Nejčastější otázky k dani z pronájmu
15 % ze základu daně, tedy z nájemného po odečtení výdajů. Z části celkového základu nad zákonnou hranici 23 %.
Když nemůžete uplatnit odpisy a máte nízké náklady, ano. U koupeného bytu bývají výhodnější skutečné výdaje.
Ne, pokud je nájemníkovi vyúčtujete. Paušální platby za služby bez vyúčtování do příjmů patří.
Když jsou příjmy pod zákonným limitem nebo výdaje převýší příjmy. Podrobně v článku Kdy se neplatí daň z pronájmu.
Závěr
Daň z pronájmu si spočítáte za pět minut: příjmy, výdaje, 15 % a slevy. Rozhoduje hlavně volba mezi paušálem a skutečnými výdaji, proto si vždy spočítejte obě varianty. U konkrétního případu se poraďte s daňovým poradcem, drobná chyba se může prodražit.
Nechcete pronájem řešit sami? Explicitní Nájemník se postará o nájemníka, platby i stav bytu.
Tento článek má informační charakter a nenahrazuje daňové poradenství. Pro konkrétní případ se poraďte s daňovým poradcem.
Další články
- Kdy se neplatí daň z pronájmu: limity, výjimky a osvobození
- Vývoj cen nájmů v ČR
- Investiční byt jako pasivní příjem
Autor: Dalibor Stříbný, Explicit Reality
Realitní kancelář pro Zlínský a Jihomoravský kraj, Olomouc a Prahu